

Արմինֆո. Նկատվում են արտաքին պահանջարկի ընդլայնման ազդակներ, ինչը, հիմնականում, արտահայտվում է Հայաստան այցերի թվի և դրանց տեւողության ավելացմամբ, ինչը տարբեր ոլորտներում աշխատավարձերի և ծառայությունների գների աճի արագացման էական ռիսկեր է ստեղծում: Միևնույն ժամանակ, Ռուսաստանի Դաշնություն արտահանման սահմանափակումների պատճառով պահպանվում են ներքին շուկայում ապրանքների ավելցուկային մատակարարման ձևավորման ռիսկերը, ինչպես նաև սպառողական և ներդրումային վստահության թուլացումը:
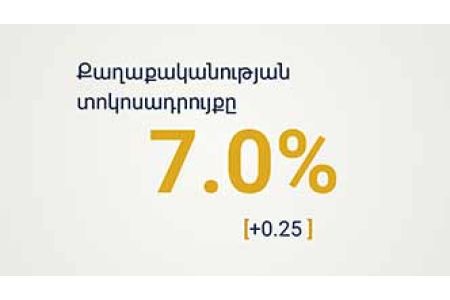
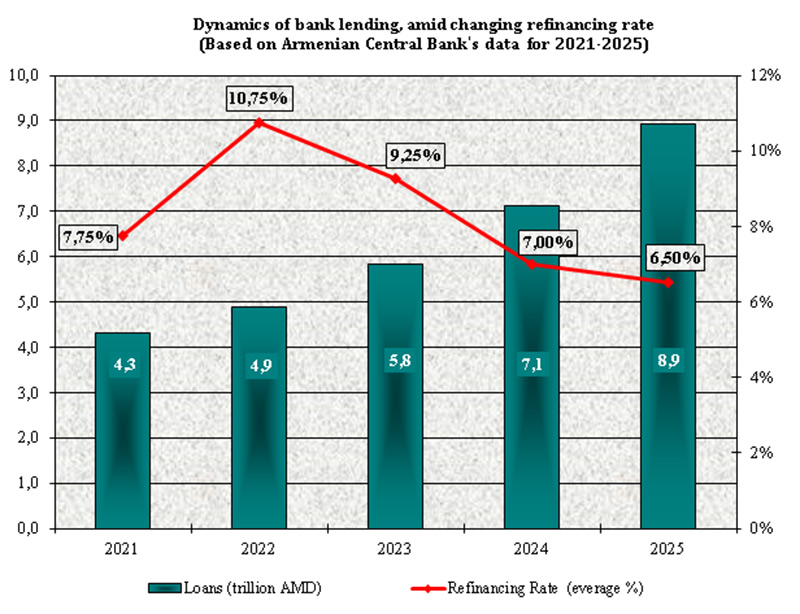
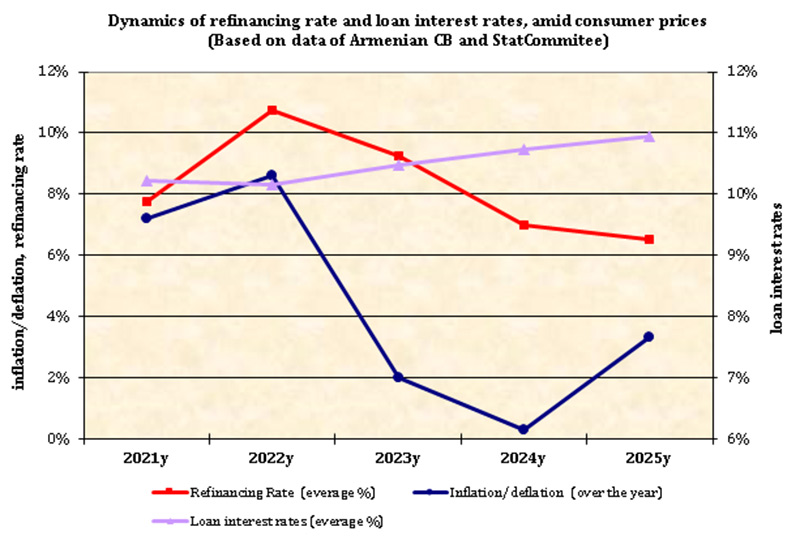
Այդ մասին նշվում է ՀՀ Կենտրոնական բանկի նախագահ Մարտին Գալստյանի կողմից նոյեմբերի 3 - ին ներկայացված ԿԲ Խորհրդի՝ վերաֆինանսավորման տոկոսադրույքը 0.25 տոկոսային կետով՝ 6.75 տոկոսից մինչեւ 7 տոկոս հերթական անգամ բարձրացնելու որոշման հիմնավորման մեջ։
Նրա խոսքով ՝ 2026թ. երրորդ եռամսյակում Հայաստանում տնտեսական ակտիվությունը փոքր-ինչ դանդաղել է (հունվար-սեպտեմբերին 7,6 տոկոսից մինչեւ 6,9 տոկոս), այդ թվում ՝ աճի ոչ կառուցվածքային գործոնների շարունակական չեզոքացման պատճառով ։ Տնտեսական ակտիվության աճին նախկինի պես մեծապես նպաստել է շինարարության և ծառայությունների ոլորտների զարգացումը, ինչը վկայում է ավելորդ պահանջարկի առկայության մասին։ Վերջինս արտացոլվում է նաև վերջնական սպառման ապրանքների ներմուծման աճի և մանրածախ առևտրի բարձր ցուցանիշներում։
Տարածաշրջանային հակամարտությունների տևականության և դրանց կարգավորման հեռանկարի շուրջ մեծ անորոշության պայմաններում համաշխարհային տնտեսությունում պահանջարկի հետագա թուլացման և, միաժամանակ, գնաճային ճնշումների ավելացման ռիսկերն աստիճանաբար դառնում են ավելի առարկայական։ ԱՄՆ-ում, ԱԲ ոլորտում բարձր և ընդլայնվող ներդրումային ակտիվությունը և, մյուս կողմից՝ հարկաբյուջետային կայունության շուրջ մտահոգությունները պարունակում են երկարաժամկետ չեզոք տոկոսադրույքների հնարավոր աճի ուղղությամբ ռիսկեր՝ զարգացող երկրներում չեզոք տոկոսադրույքների և կապիտալի հոսքերի վրա համապատասխան ազդեցություններով։ Եվրոգոտում և Ռուսաստանում, չնայած վերջին եռամսյակներում տնտեսական աճի թույլ վերականգնմանը, կառուցվածքային խնդիրները պահպանվում են՝ սահմանափակելով նաև միջնաժամկետ տնտեսական աճի հնարավորությունները: Մերձավոր Արևելքում լարվածության պահպանման, մատակարարման շղթաների կայունության վերաբերյալ մտահոգությունների պայմաններում էներգակիրների գները շարունակել են ձևավորվել բարձր մակարդակներում, իսկ կուտակված պաշարների աստիճանական նվազումը մեծացրել է շուկայի խոցելիությունն առաջարկի հնարավոր նոր ցնցումների նկատմամբ։ Զուգահեռաբար, պայմանավորված ինչպես ընթացիկ աշխարհաքաղաքական զարգացումներով, այնպես էլ անբարենպաստ եղանակային պայմաններով, արձանագրվում է նաև համաշխարհային պարենամթերքի գների աճի արագացում։ Այս համատեքստում առարկայական են առաջատար երկրների կենտրոնական բանկերի կողմից քաղաքականության տոկոսադրույքների հետագա բարձրացման և բարձր մակարդակներում երկար պահպանման ռիսկերը:
Քննարկված ռիսկերի և առկա անորոշությունների պայմաններում, մի կողմից՝ Խորհուրդը դիտարկել է Ա տիպի սցենարներ՝ կապված համաշխարհային տնտեսությունում չեզոք տոկոսադրույքների աճի, ներքին տնտեսությունում ավելի բարձր պահանջարկի պայմանների ձևավորման, ինչպես նաև տարածաշրջանային հակամարտությունների տևականության պայմաններում գնաճային ճնշումների շարունակական ավելացման ռիսկերի հետ, որոնք պահանջում են շուկայական սպասումների համեմատությամբ քաղաքականության ավելի բարձր տոկոսադրույքի ուղի։ Մյուս կողմից՝ Խորհուրդը քննարկել է Բ տիպի սցենարներ՝ կապված համաշխարհային տնտեսության աճի դանդաղման, ՌԴ հետ տնտեսական հարաբերությունների հեռանկարի վերաբերյալ անորոշությունների պայմաններում ներդրումային և սպառողական վստահության թուլացման և ՀՀ երկրի ռիսկի հավելավճարի հիմնարար նվազման հետ, որոնք ենթադրում են շուկայական սպասումների համեմատությամբ քաղաքականության ավելի ցածր տոկոսադրույքի ուղի:
Արդյունքում՝ կարևորելով Ա տիպի սցենարներից բխող մակրոտնտեսական ազդեցությունների կառավարման անհրաժեշտությունը՝ ՀՀ ԿԲ խորհուրդը որոշեց բարձրացնել քաղաքականության տոկոսադրույքը 0.25 տոկոսային կետով՝ սահմանելով 7.0%։ Խորհուրդը կշարունակի մշտադիտարկել տնտեսության զարգացման սցենարները և պատրաստ է ձեռնարկելու համարժեք գործողություններ՝ միջնաժամկետ հորիզոնում գնաճի 3% նպատակի և գների կայունության ապահովման համար:
Ներքին և արտաքին պահանջարկը պահպանվում է բարձր մակարդակում
2026 թ. երրորդ եռամսյակում տնտեսական ակտիվությունը որոշակիորեն դանդաղել է՝ շարունակել պահպանվել բարձր մակարդակներում։ Վերջին ամիսներին աճի որոշակի դանդաղումը մեծապես արտացոլում է մշակող արդյունաբերության՝ վերաարտահանման հետ կապված առանձին անկումը և չի վկայում տնտեսությունում ակտիվության համատարած թուլացման մասին։ Պետք է նշել, որ առանց վերը նշված գործոնների ազդեցության՝ մշակող արդյունաբերությունում ընդհանուր առմամբ պահպանվում են դրական զարգացումները, սակայն ճյուղը շարունակում է կրել Մերձավոր Արևելքում հակամարտության սրման հետևանքով առևտրային ուղիների խաթարումների, ինչպես նաև դեպի ՌԴ արտահանման սահմանափակումների և ռուսական տնտեսության աճի դանդաղման հնարավոր ազդեցությունները։ Մյուս կողմից, գյուղատնտեսության ճյուղում պահպանվող անկումը ևս որոշակի զսպող ազդեցություն է ունեցել տնտեսական աճի վրա՝ հավանաբար արտացոլելով ինչպես եղանակային անբարենպաստ պայմանների, այնպես էլ դեպի ՌԴ արտահանման սահմանափակումների ազդեցությունները։ Չնայած դեպի ՌԴ արտահանման սահմանափակումների արդյունքում ձևավորված վնասը առայժմ շոշափելի չէ, կիրառված սահմանափակումների տևականության և դրա շրջանակի շուրջ անորոշությունը կարող է զսպել նաև ներդրումային ակտիվությունը ՀՀ-ում։
Միևնույն ժամանակ, հանքարդյունաբերությունում պահպանվում է առաջանցիկ աճը՝ արտացոլելով նախորդ տարվա անկումից հետո արտադրության ծավալների վերականգնումը։ Առաջիկայում Ամուլսարի հանքավայրի շահագործման մեկնարկը ևս կարող է նշանակալի լրացուցիչ խթան հանդիսանալ տնտեսական աճի համար՝ ընդլայնելով հանքարդյունաբերության արտադրական կարողությունները և արտահանման ծավալները։ Տնտեսական ակտիվության աճին շարունակել է էականորեն նպաստել նաև ՏԿ ճյուղի զարգացումները՝ ԱԲ ուղղությամբ իրականացվող ներդրումների և համաշխարհային ՏՏ ենթակառուցվածքներին աստիճանական ինտեգրման պայմաններում։ Ավելին՝ վերջին ամիսներին ԱԲ ենթակառուցվածքների ձևավորմանն ուղեկցող կապիտալ ապրանքների ներմուծման դանդաղումը կարող է վկայել ներդրումային փուլից գործառնական փուլին աստիճանական անցման մասին՝ առաջիկայում նյութականացնելով արտահանման ընդլայնման հնարավորություններ։ Նշված զարգացումները, կախված ներդրումային ծրագրերի իրականացման ընթացքից և ներքին տնտեսությունում ձևավորվող ավելացված արժեքից, կարող են միջնաժամկետում նշանակալիորեն ընդլայնել տնտեսության արտադրական և արտահանման ներուժը։
Այդուհանդերձ, չնայած տնտեսության առանձին, առավել արտադրողական ճյուղերում ակտիվության և կարողությունների ընդլայնման հեռանկարների որոշակի ամրապնդմանը, տնտեսական ակտիվությունը շարունակում է առավելապես պայմանավորված լինել ծառայությունների և շինարարության ճյուղերի զարգացումներով՝ վկայելով ներքին և արտաքին պահանջարկի պահպանվող բարձր միջավայրի մասին։ Մասնավորապես՝ շինարարության առաջանցիկ աճը զուգորդվել է անշարժ գույքի գների զգալի բարձրացմամբ, իսկ ծառայությունների ճյուղում աճը շարունակում է մնալ համեմատաբար համատարած է: Այս զարգացումները կարող են մասամբ արտացոլել ՌԴ-ից դեպի ՀՀ այցելությունների աճը, այդ թվում՝ ՀՀ քաղաքացիների վերադարձի ազդեցությունները՝ պայմանավորված ՌԴ-ում անվտանգային և տնտեսական հեռանկարի շուրջ անորոշության էական աճով։
Չնայած անվտանգային մտահոգությունների հնարավոր թուլացման դեպքում նշված հոսքերի մի մասի ՌԴ վերադարձի հնարավորությանը՝ ՀՀ անշարժ գույքի և ֆինանսական ակտիվների նկատմամբ աճող հետաքրքրությունը կարող է վկայել նրանց մի մասի ավելի երկարաժամկետ տնտեսական ներգրավվածության մտադրության մասին։ Սա, իր հերթին, կարող է նպաստել ներքին պահանջարկի և ակտիվների գների բարձր մակարդակի պահպանմանը՝ նույնիսկ զբոսաշրջային հոսքերի որոշակի թուլացման պայմաններում։
2026 թ. ընթացքում բարձր տնտեսական աճը և դրա կառուցվածքային առանձնահատկությունները, ինչպես նաև հարկային վարչարարության բարելավումը նպաստել են հարկային եկամուտների բարձր, տնտեսության անվանական աճի համեմատ ավելի առաջանցիկ աճի: Հարկային եկամուտների գերհավաքագրումները զգալիորեն մեղմել են տարեսկզբից ընթացիկ ծախսերի ընդլայնումից բխող՝ բյուջեյի պակասուրդի ընդլայնման ռիսկերը։ Միևնույն ժամանակ, հարկային եկամուտների բարձր կատարողականը զուգորդվել է ընթացիկ ծախսերի, հատկապես սոցիալական ուղղվածության հատկացումների բարձր կատարողականով: Մասնավորապես՝ առողջապահության համընդհանուր ապահովագրության համակարգի շրջանակում նախատեսված ծախսերը 2026 թ. հունվար-սեպտեմբերին արդեն կազմել են տարեկան նախատեսված ծավալի շուրջ 120%-ը՝ մատնանշելով ծախսերի գերակատարման և ներքին պահանջարկի վրա լրացուցիչ ճնշումների առարկայացումը։
Մյուս կողմից՝ կապիտալ ծախսերի կատարողականը շարունակում է մնալ ցածր՝ 2026 թ. հունվար-սեպտեմբերին արձանագրելով տ/տ շուրջ 25.3% նվազում։ Թեև պատմականորեն կապիտալ ծախսերի զգալի մասն իրականացվում է տարեվերջին, առաջիկա տարիներին նախատեսվող ոչ պաշտպանական կապիտալ ծախսերի զգալի աճը, լայնածավալ ծրագրեր իրագործելու կարողությունների սահմանափակության պայմաններում, մեծացնում է պատմական միտումների համեմատությամբ ավելի խորը թերակատարման ռիսկերը՝ անորոշություններ ստեղծելով ինչպես տնտեսական աճի կարճաժամկետ հեռանկարի, այնպես էլ միջնաժամկետ արտադրական ներուժի ընդլայնման տեսանկյունից։
Աշխատաշուկայում զգալիորեն արագանում է ոչ ռեզիդենտ աշխատողների թվի աճը
Աշխատանքի շուկայում ընթացիկ զարգացումներն, ընդհանուր առմամբ, կարող են վկայել տնտեսությունում առաջարկի և պահանջարկի միջև էական անհաշվեկշռվածությունների բացակայության մասին։ Պաշտոնապես գրանցված աշխատողների թվաքանակը շարունակում է կայուն տեմպով աճել, իսկ գործազրկության մակարդակը տատանվում է 12-14% միջակայքում։ Մյուս կողմից, մասնավոր հատվածում անվանական աշխատավարձերի աճը որոշակիորեն թուլանում է՝ ձևավորվելով 4- 5%-ի սահմաններում։
Այդուհանդերձ, հարկ է նաև նշել, որ վերջին շրջանում որոշակիորեն աճել է նաև աշխատուժի առաջարկը ՀՀ-ում։ Սա կարող է պայմանավորված լինել ՌԴ միգրացիոն քաղաքականության աստիճանական խստացումների և տնտեսական հեռանկարի շուրջ առկա անորոշության, և մյուս կողմից ՀՀ-ում շինարարության ճյուղի բարձր ակտիվության պայմաններում դեպի ՌԴ արտագնա աշխատանքի հոսքերի թուլացմամբ։ Զուգահեռաբար, վերջին ամիսներին աշխատաշուկայում զգալիորեն արագանում է նաև ոչ ռեզիդենտ աշխատողների թվաքանակի աճի տեմպը։ Այս տեսանկյունից, աշխատուժի առաջարկի շոշափելի աճը կարող է որոշակիորեն քողարկել բարձր տնտեսական ակտիվությունից բխող ազդեցությունների արտացոլումը աշխատանքի շուկայում։ Ավելին, ծառայությունների ոլորտի մի շարք ենթաճյուղերում, գրանցված բարձր ակտիվությանը զուգահեռ, նկատվում է նաև աշխատավարձերի աճի զգալի արագացում՝ մինչև 10-12%, և ընդհանուր ոլորտում աճի կենտրոնացվածության նվազում, ինչը կարող է արտացոլել պահանջարկի պայմանների ընդլայնումը։
Գնաճը գերազանցել է թիրախը
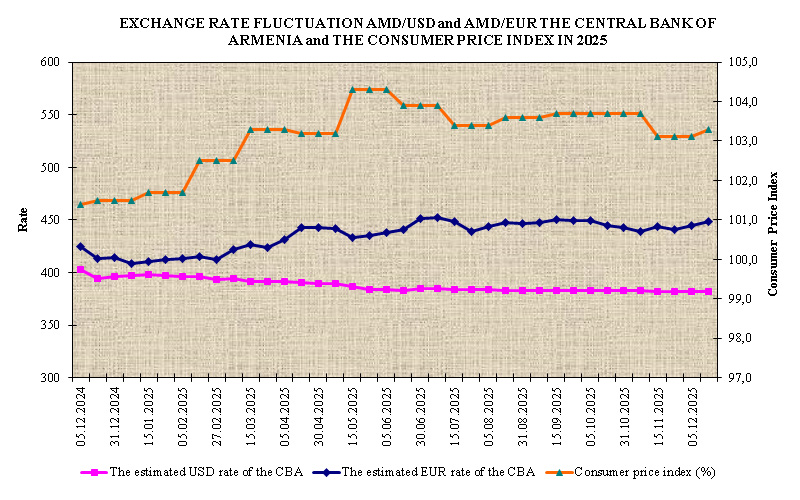
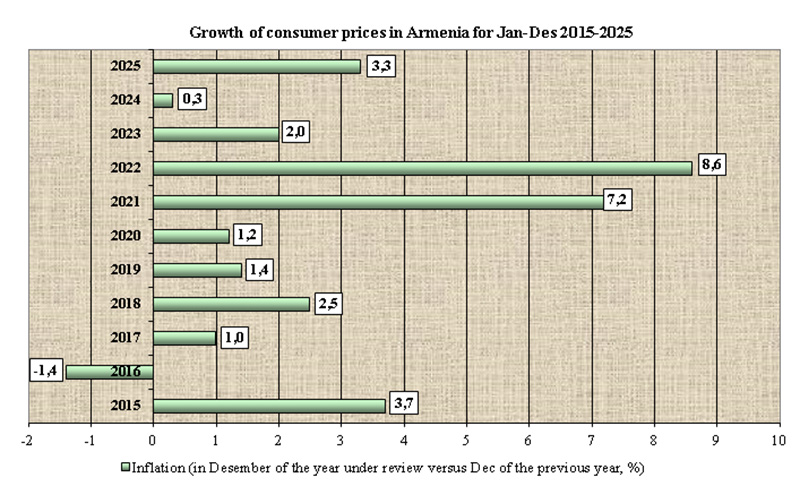
2026 թվականի սեպտեմբերին 12-ամսյա գնաճը որոշակիորեն դանդաղել է՝ պահպանվելով թիրախից բարձր՝ 4.3%, մակարդակում, իսկ բնականոն գնաճը՝ տ/տ 4.7%։ Այն դեռևս հիմնականում արտացոլում է ներմուծվող և տեղական ոչ սեզոնային պարենային ապրանքներից փոխանցվող գնաճային ազդեցությունները, որոնք պայմանավորված են վերջին եռամսյակներում համաշխարհային տնտեսությունից փոխանցվող գնաճային ճնշումներով և ներքին տնտեսությունում առաջարկի առանձին գործոններով։ Միևնույն ժամանակ, բնականոն գնաճի արագացումն աստիճանաբար, ըստ ապրանքախմբերի, կրում է ավելի համատարած բնույթ, ինչը, բացի առաջարկի գործոններից, վկայում է ձևավորված բարձր պահանջարկի պայմանների մասին։
Մերձավոր Արևելքում և տարածաշրջանային այլ հակամարտությունների շուրջ լարվածության պահպանման պայմաններում, համաշխարհային ապրանքահումքային շուկաներում գների աճի միտումները պահպանվում են։ Էներգակիրների գների բարձր տատանողականության և առևտրային ուղիների խաթարումների, բեռափոխադրումների և ապահովագրության արժեքների զգալի աճի պայմաններում, նկատվում է նաև ոչ պարենային ապրանքների գների աճի էական արագացում, ինչը դեռևս մասամբ է արտացոլված ներքին տնտեսությունում։
Ոչ արտահանելի կոշտ գների ինդեքսը սեպտեմբերին պահպանել է աճի արագացման միտումներն՝ կազմելով տ/տ 4.4%։ Կոշտ գների աճի արագացմանը շարունակել է մեծամասամբ նպաստել բնակարանների վարձավճարների աճը՝ արտաքին պահանջարկի ընդլայնմանը զուգընթաց։ Այդուհանդերձ, կոշտ գներով բնութագրվող մի շարք այլ ծառայությունների գնաճը ևս դրսևորում է արագացման միտումներ՝ վկայելով ներքին տնտեսությունում պահանջարկի պայմանների հավանական ընդլայնման մասին։ Մյուս կողմից, չնայած ՈԱԿԳԻ զամբյուղում գնաճային ճնշումների որոշակի ընդլայնմանը, առանձին ցուցիչներ, մասնավորապես զամբյուղում գին փոխող ապրանքախմբերի/ծառայությունների կշռի հարաբերական կայունությունը, կարող են վկայել գնաճային սպասումների խարսխվածության մասին։
Եկամտաբերության կորը ամբողջ երկարությամբ տեղափոխվել է վերև
Համաձայն ՀՀ ԿԲ կողմից 2026 թ. հոկտեմբերի 28-ին ֆինանսական շուկայի մասնակիցների շրջանում անցկացված հարցման արդյունքների՝ ՀՀ ԿԲ քաղաքականության տոկոսադրույքի ուղեգծի վերաբերյալ սպասումները, քաղաքականության նախորդ որոշումից հետո, որոշակիորեն վերանայվել են դեպի վեր և արտահայտում են առաջիկա որոշման ժամանակ տոկոսադրույքի պահպանման, 2027 թ. սկզբին՝ մինչև 7% բարձրացման, իսկ հետագայում՝ ընթացիկ մակարդակին վերադարձի ուղեգիծ: Շուկայի մասնակիցների ռիսկերի քարտեզն արտացոլում է, մի կողմից՝ թիրախից բարձր գնաճի, ներքին ավելցուկային պահանջարկի և աշխարհաքաղաքական զարգացումներից բխող էներգակիրների բարձր գների շուրջ մտահոգությունները, մյուս կողմից՝ գնաճային ճնշումների աստիճանական մեղմացման, դեպի ՌԴ արտահանման սահմանափակումների և միջնաժամկետում տնտեսական աճի դանդաղման ռիսկերը։ ՀՀ ԿԲ խորհրդի 2026 թ. սեպտեմբերի որոշումից հետո եկամտաբերության կորը տեղաշարժվել է վեր ողջ երկայնքով՝ կարճաժամկետ հատվածում շուրջ 0.4, իսկ երկարաժամկետ հատվածում՝ շուրջ 0.7 տոկոսային կետով։ Սա կարող է պայմանավորված լինել ինչպես ՀՀ ԿԲ քաղաքականության տոկոսադրույքի հետագծի վերաբերյալ ֆինանսական շուկայի մասնակիցների սպասումների փոփոխությամբ (կորի կարճաժամկետ և միջնաժամկետ հատված), ԱՄՆ-ում եկամտաբերության կորի՝ դեպի վեր տեղաշարժով և ԴՎՔ խստացման սպասումներով, ինչպես նաև ընդհանուր զարգացող տնտեսությունների և ՀՀ երկրի ռիսկ հավելավճարի որոշակի վերագնահատմամբ։
Հայաստանի երկրի ռիսկի հավելավճարը շարունակում է ձևավորվել ցածր մակարդակներում
ՀՀ երկրի ռիսկի հավելավճարը, չնայած վերջին շրջանում արձանագրված փոքր աճին, շարունակում է ձևավորվել ցածր մակարդակներում, իսկ ոչ ռեզիդենտների մասնաբաժինը ՀՀ դրամային պետական պարտատոմսերում չի նվազել։ Սա կարող է պայմանավորված լինել թե՛ ընդհանուր զարգացող երկրների միտումներով, թե՛ ՀՀ-ին ներհատուկ գործոններով, մասնավորապես՝ անվտանգային ռիսկերի աստիճանական թուլացմամբ, մակրոտնտեսական կայունության շարունակական աշխարհաքաղաքական տարբեր ամրապնդմամբ, իրադարձությունների նկատմամբ ՀՀ-ի հարաբերական ավելի քիչ խոցելիությամբ, էներգակիրների գների և դրանց մատակարարումների համեմատաբար կայուն աղբյուրների առկայությամբ և այլ գործոններով։
Պահպանվում է համաշխարհային տնտեսության աճի հեռանկարների բարձր անորոշությունը
2026 թ. երրորդ եռամսյակում համաշխարհային տնտեսության աճի հեռանկարի շուրջ բարձր անորոշությունը պահպանվում է։ Մի կողմից՝ Մերձավոր Արևելքում աշխարհաքաղաքական լարվածության պահպանումը և առևտրային ուղիների շարունակվող խաթարումները նպաստում են էներգակիրների բարձր գների ու տատանողականության, ինչպես նաև տնտեսական աճի հետագա թուլացման ռիսկերի առարկայացմանը։ Մյուս կողմից՝ ԱԲ զարգացումների շուրջ լավատեսական սպասումներով պայմանավորված ներդրումային ակտիվության ավելացումը, հատկապես ԱՄՆ-ում, նպաստում է տնտեսական աճի արագացմանը։
ԱՄՆ տնտեսական աճը վերջին եռամսյակներում արագացել է՝ 2026 թ. երրորդ եռամսյակում կազմելով եռ/եռ տարեկանացված 3.4%, երկրորդ եռամսյակի 2.2%-ի համեմատ։ Մասնավոր սպառումը և հիմնական կապիտալում, հատկապես ԱԲ-ի հետ կապված ներդրումները շարունակում են տնտեսական աճի հիմնական շարժիչ ուժերը հանդիսանալ։ Միաժամանակ, արդյունավետ կիրառման շուրջ անորոշությունը, ինչպես նաև ֆինանսական ակտիվների գների հնարավոր, հետագա ճշգրտումները տնտեսական աճի հեռանկարի համար ներքևի ուղղությամբ ռիսկեր են պարունակում։
ԱՄՆ պետական պարտատոմսերի եկամտաբերություններն աճել են՝ պահանջարկի ընդլայնման պայմաններում էներգակիրների բարձր գներից բխող գնաճային ճնշումներով, ԱԲ ոլորտում պարտքային ֆինանսավորման անհրաժեշտ ծավալների աճով, ինչպես նաև հարկաբյուջետային կայունության շուրջ մտահոգություններով։ Մասնավորապես, ԱՄՆ 10-ամյա պետական պարտատոմսերի եկամտաբերությունը հոկտեմբերին գերազանցել է 5%-ը։ Հարկ է նշել, որ առկա են նաև հարկաբյուջետային հաշվեկշռի, և հետևապես, պարտքի հետագծի հետագա վատթարացման ռիսկեր՝ պայմանավորված պաշտպանական ոլորտում ծախսերի ընդլայնման անհրաժեշտությամբ, ինչպես նաև մաքսատուրքերի գծով ակնկալվող եկամուտների թերհավաքագրմամբ։ Նման զարգացումները կարող են նպաստել ԱՄՆ-ի, և համապատասխանաբար նաև զարգացող երկրներում չեզոք տոկոսադրույքի մակարդակի և կապիտալի հոսքերի վրա։
ԱՄՆ-ում ընդհանուր և հիմնարար գնաճը շարունակում են ձևավորվել թիրախից բարձր մակարդակում: Միևնույն ժամանակ, էներգակիրների գների բարձր տատանողականության և դրանց հեռանկարի շուրջ մեծ անորոշության պայմաններում գնաճային միջավայրի վատթարացման ռիսկերը պահպանվում են։ Այս պայմաններում, ԱՄՆ ԴՊՀ-ն սեպտեմբերին բարձրացրել է քաղաքականության տոկոսադրույքը 0.25 տոկոսային կետով՝ սահմանելով 3.75-4.00%: Թեև, ԴՊՀ-ն հոկտեմբերին պահպանել է այն անփոփոխ, ֆինանսական շուկաներն ակնկալում են առաջիկայում տոկոսադրույքի հետագա բարձրացում։
2026 թ. երրորդ եռամսյակում Եվրոգոտու տնտեսական աճը մի փոքր դանդաղել է՝ կազմելով եռ/եռ 0.4%, իսկ միջնաժամկետ հեռանկարի շուրջ անորոշությունը մնում է բարձր։ Մի կողմից՝ կառուցվածքային խնդիրների կուտակումը և Մերձավոր Արևելքի հակամարտության բացասական ազդեցությունները զսպում են տնտեսական աճը, մյուս կողմից՝ ԱԲ, ռազմարդյունաբերական ոլորտներում և ենթակառուցվածքներում ներդրումների շուրջ դրական սպասումները որոշակիորեն աջակցում են աճի հեռանկարին՝ դեռևս ամբողջությամբ չնյութականանալով։ Էներգակիրների բարձր գների պահպանման և դրանց մատակարարումների նկատմամբ զգալի խոցելիության պայմաններում, 12-ամսյա գնաճն արագացել է՝ սեպտեմբերին կազմելով 3.8%, մինչդեռ բնականոն գնաճը մնացել է հարաբերականորեն կայուն՝ տ/տ 2.5%։ Այս պայմաններում, ԵԿԲ-ը բարձրացրել է վերաֆինանանսավորման տոկոսադրույքը 0.25 բազիսային կետով: ԴՎՔ խստացման պայմաններում, հարկաբյուջետային ռիսկերի շարունակական խորացումը, հատկապես առանձին տնտեսություններում, նպաստում է երկարաժամկետ տոկոսադրույքների՝ ավելի մեծ չափով աճի: Մասնավորապես, ներդրողների տրամադրվածության փոփոխությունն առավել կտրուկ է Ֆրանսիայում, որտեղ հարկաբյուջետային կայուն ուղուն չվերադառնալու ռիսկերը շարունակում են մնալ առարկայական: Այս համատեքստում հիմնական անորոշությունն այն է, թե արդյո՞ք հարկաբյուջետային և պարտքի կայունության շուրջ խնդիրները կարող են վերաճել ներդրումային և սպառողական վստահության հետագա վատթարացմանը ԵԳ-ում։
2026 թ. երկրորդ եռամսյակում ՌԴ տնտեսական աճը որոշակիորեն աճել է։ Ներդրումային ակտիվությունը որոշակիորեն վերականգնվել է՝ ուղեկցվելով ներդրումային ապրանքների ներմուծման աճով։ Աճին շարունակաբար դրական նպաստում է ունենում հարկաբյուջետային քաղաքականությունը, իսկ էներգակիրների գների՝ բարձր մակարդակներում երկար պահպանումը կարող է ընդլայնել հարկաբյուջետային տարածքը։ Մյուս կողմից՝ տնտեսության առանձին հատվածներում կառուցվածքային խնդիրները, ինչպես նաև անվտանգային իրավիճակի վատթարացման ռիսկերը պահպանվում են։ Միևնույն ժամանակ, գնաճային ճնշումները կրկին ավելացել են՝ այդ թվում վառելիքի արտադրության խաթարումների, ինչպես նաև պահեստային տնտեսությունների վնասման հետևանքով, իսկ գնաճային սպասումները շարունակում են ձևավորվել բարձր մակարդակներում։
Մերձավոր Արևելքում լարվածության պահպանմանը զուգընթաց՝ նավթի համաշխարհային գները գտնվում են պատմականորեն բարձր մակարդակներում։ Չնայած Հորմուզի նեղուցով նավթի մատակարաման ծավալների զգալի մասի վերականգնմանը, գների բարձր մակարդակի պահպանումը պայմանավորված է մատակարարումների կայունության շուրջ մտահոգություններով, բեռնափոխադրումների և ապահովագրության արժեքների զգալի աճով և այլ գործոններով։ Ավելին՝ առաջատար տնտեսություններում նավթի ռազմավարական պաշարների զգալի օգտագործման հետևանքով ավելացել է համաշխարհային տնտեսության խոցելիությունը նավթի առաջարկի նոր ցնցումների նկատմամբ։ Մյուս կողմից՝ ոչ OPEC+ անդամ երկրների կողմից առաջարկի շարունակական ընդլայնումը, ինչպես նաև համաշխարհային պահանջարկի հնարավոր կրճատումը կարող է մեղմել նման զարգացումների ազդեցությունները։ Էներգակիրների բարձր գները, տարածաշրջանային հակամարտությունների սրման պայմաններում առևտրային ուղիների և մատակարարման շղթաների խաթարումները նպաստում են նաև պարենի, մասնավորապես՝ հացահատիկի, յուղերի, շաքարավազի գների հետագա աճին։